
マイホームの購入を検討する際、物件価格だけでなく維持費の違いを把握することは不可欠です。
マンションと戸建てでは、保有期間中にかかるコストの内訳や支払い方が大きく異なります。
年末の家計見直しを機に将来の出費を比較し、最適な選択肢を見極めましょう。
マンションと戸建ての維持費を比較する主な内訳項目
住宅を維持するためには、物件種別を問わずさまざまな税金やメンテナンス費用が定期的に発生します。
マンションと戸建てでは、費用の支払い方式や負担の大きさに大きな違いが存在するのです。
まずは両者にかかる代表的な内訳を整理し、ランニングコストの全体像を明確にしていきましょう。
毎年課税される固定資産税
土地や建物の所有者に毎年課される固定資産税は、構造や敷地面積によって税額が大きく左右されます。
一般的に鉄筋コンクリート造のマンションは資産価値が下がりにくく、木造戸建てに比べて税額が高止まりしやすい傾向にあります。
一方で、戸建ては建物の減価償却が早く進むため、年数の経過とともに税額が大幅に減額されていくのが特徴です。
ただし、戸建ては土地の所有割合が高いため、敷地面積に応じた土地分の税負担が一定程度残り続けます。
税負担の推移を長期的に把握し、無理のない納税計画を立てておくことが肝要です。
万が一に備える火災保険料
自然災害や火災に備える火災保険料は、建物の構造耐火性や延床面積によって保険料率が算出されます。
耐火性能に優れている鉄筋コンクリート造のマンションは、木造の戸建てよりも保険料が割安に設定されるケースが一般的です。
対照的に、木造戸建ては火災リスクや風水害リスクを受けやすいため、保険料の負担がやや重くなります。
また、水災補償を付帯するかどうかによっても毎年の支払額は大きく変動する点に留意してください。
補償内容を精査しながら、住宅の立地条件や構造に見合った無駄のない保険プランを選ぶ姿勢が欠かせません。
建物の劣化を防ぐ修繕費用
建物の美観や安全性を長く保つためには、外壁や屋根などの定期的なメンテナンスが絶対に欠かせません。
マンションでは毎月「修繕積立金」が強制的に徴収され、管理組合主導で大規模修繕が計画的に実施されます。
これに対して戸建ての場合は、自己責任で修繕費を積み立てて適切な時期に補修工事を手配しなければなりません。
戸建てで外壁塗装や屋根の葺き替えを行うと、一度に数百万円規模のまとまった出費が発生します。
毎月確実に積み立てるか、自分で計画的に貯蓄を管理するかという管理手法の違いをよく理解しておきましょう。
自家用車に必要な駐車場代
日常的に自家用車を所有している家庭にとって、毎月の駐車場代は見逃せない大きな支出項目となります。
戸建てであれば敷地内に駐車スペースを確保できるケースが多く、日々の維持費をほぼゼロに抑えることが可能です。
しかし、マンションの場合は敷地内であっても月額数千円から数万円の利用料が別途課せられます。
都心部の一等地に位置する物件では、駐車場代だけで年間数十万円を超える負担となる事例も珍しくありません。
数十年にわたるマイカー生活を前提とするなら、駐車環境の違いが生涯のコスト差に直結すると認識すべきです。
マンションと戸建ての維持費を比較した期間別のシミュレーション
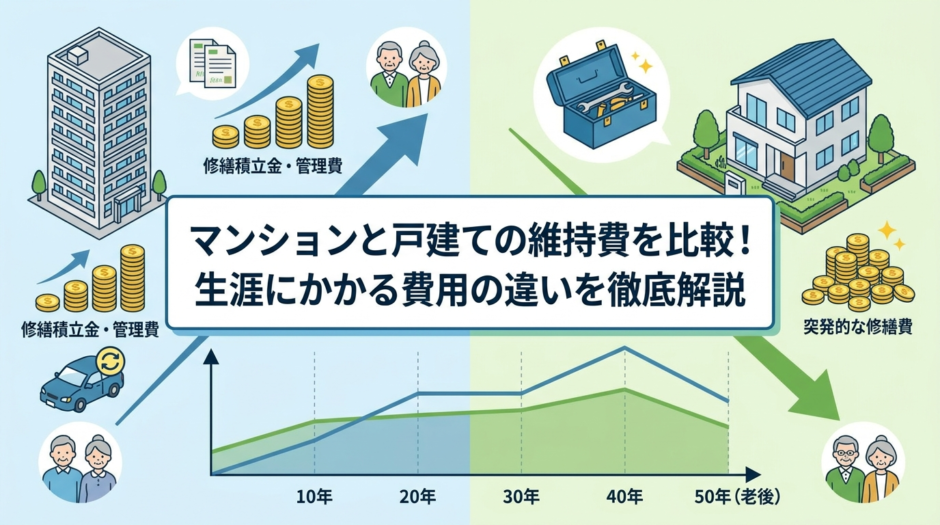
住宅にかかる維持費用は、時間の経過とともに両者の差が徐々に拡大していく特徴を持っています。
築年数が浅い時期と高齢期を迎えた段階では、出費の内訳や家計への影響度が大きく変化するからです。
ここからは、購入後10年、30年、50年という節目ごとのシミュレーションを確認してみましょう。
購入後10年間で発生する費用差
入居から10年間という初期段階においては、マンションのほうが維持費の総額が高くなりやすい傾向が見られます。
マンションでは初月から管理費と修繕積立金が毎月確実に発生し、住宅ローン以外の固定費として家計に上乗せされるためです。
これに対して新築の戸建てでは、当初の10年間に大規模な設備改修が必要となる場面はほとんどありません。
駐車場代の有無も手伝い、最初の10年間は戸建てのほうが手元に残る現金を多く保ちやすいといえます。
ただし、戸建て側も将来の修繕に備えた自己貯蓄を開始していなければ、のちの安心は得られません。
購入後30年間で発生する総額差
入居から30年が経過する頃には、両者の累積維持費用はほぼ同等、あるいは戸建てが逆転するケースも見受けられます。
築20年から30年の節目を迎えると、戸建てでは外壁塗装や屋根の葺き替えに加え、水回り設備の刷新工事が必要不可欠です。
1回あたり百万円を超える大規模な工事が数回発生し、まとまった資金が一気に手元から流出することになります。
一方のマンションも、経年とともに修繕積立金が段階的に値上げされ、毎月の引き落とし額が増加しているのが通常です。
30年スパンで試算すると、月払いか一時払いかの違いこそあれ、総出費には大きな開きが生じにくくなります。
老後を見据えた50年間の累計額
50年という超長期的なスパンで見据えた場合、累計の維持費はマンションのほうが圧倒的に高額化する傾向を示します。
住宅ローンを完済した老後であっても、マンションの管理費と修繕積立金は住み続ける限り一生涯支払い続けなければなりません。
さらに築年数が進むにつれて建物の維持コストは膨らみ、積立金の負担は老齢年金を圧迫する要因となります。
戸建てであれば、最低限の修繕を施しながら出費のタイミングを生活状況に合わせて柔軟に調整することが可能です。
長寿化が進む現代において、老後の固定費負担をいかに減らすかは極めて重要な比較ポイントといえます。
マンションと戸建ての維持費を比較する際に押さえたい注意点
将来の維持費を正確に予測するためには、単純な試算表の数字だけを鵜呑みにしてはいけません。
社会情勢の変動や建物の経年劣化によって、想定していなかった追加の金銭的負担が発生する恐れがあるからです。
後悔のないマイホーム選びを実現するため、注意すべき3つのリスク要因をしっかりと把握しておきましょう。
修繕積立金の値上げリスク
分譲マンションの多くは、新築時の購入ハードルを下げるために当初の修繕積立金が低額に設定されています。
そのため、築年数の経過に伴って積立金の段階的な値上げが行われるのが一般的な運用実態です。
近年では資材価格の高騰や人件費の上昇が続いており、従来の計画を上回る値上げ改定を余儀なくされる物件が相次いでいます。
管理組合の資金が枯渇すれば、一時金として数十万円の一括徴収を求められる事例も珍しくありません。
中古物件を検討する際は、過去の積立状況や今後の改定計画が記載された重要事項調査報告書を必ず精読してください。
突発的な修繕費用の自己負担リスク
戸建て住宅の所有者は、建物のすべての部位について自らの責任と判断で保全を行わなければなりません。
給湯器の故障や雨漏り、シロアリ被害といったトラブルは、ある日突然予期せぬタイミングで発生するものです。
突発的な事故が発生した際、数十万円から百万円を超える復旧費用を個人の貯蓄から即座に捻出する必要があります。
マンションのように誰かが計画を立てて工事を代行してくれるわけではないため、事前の資金準備が不可欠です。
日頃から修繕専用の口座を設けて毎月着実に貯金を積み立てておく自己管理能力が強く求められます。
管理費に含まれる共有部分のコスト
マンションの居住者は、エントランスやエレベーターなどの共有部分を維持するための管理費を毎月分担しています。
豪華なコンシェルジュサービスやゲストルーム、敷地内の植栽管理などは、快適性と引き換えに継続的なコストを伴うものです。
これらの共用施設を個人的にあまり利用しない居住者であっても、決められた管理費の支払いを免れることはできません。
さらに、機械式駐車場は数十年ごとに莫大な更新費用が発生するため、管理組合全体の財政を逼迫させる要因になり得ます。
提供されている共用設備が自分たちのライフスタイルに見合っているかを厳しく見定める視点が必要です。
マンションと戸建ての維持費を比較したおすすめの選び方
それぞれの住宅タイプが持つ維持費の特徴を理解すると、自分たちに適した住まいが自ずと見えてきます。
支出の管理方法や家族のライフスタイルによって、どちらが最適な選択肢となるかは人それぞれ異なるはずです。
最後に、家計の管理方針や将来設計に合わせたおすすめの選び方を具体的に提示します。
毎月の支出を均一化したいならマンション
家計の支出を毎月一定のペースで均一化し、計画的に管理したいと望む方にはマンションが非常に適しています。
管理費や修繕積立金として決まった額が口座から引き落とされるため、突発的な大出費に慌てるリスクを抑えられるからです。
共用部の清掃や定期点検などの煩わしい保守作業も、管理会社が一括して手配してくれる利便性があります。
忙しい日々のなかで建物の保全に手間をかけたくない共働き世帯にとっても、安心感の高い選択肢といえるでしょう。
月々のランニングコストを明確な固定費として予算化し、堅実な生活設計を築きたい家庭に向いています。
将来的な固定出費を抑えたいなら戸建て
定年退職後の年金生活を見据え、将来の毎月かかる固定費を最小限に抑えたいなら戸建て住宅を選ぶのが賢明です。
住宅ローンを完済してしまえば、毎月強制的に徴収される管理費や修繕積立金から完全に解放される恩恵があります。
修繕を行うかどうかや補修工事の仕様決定も、家族の経済事情に合わせて柔軟にコントロールできる強みがあります。
建物の寿命を延ばすための手入れを自ら工夫して行えば、生涯にわたるメンテナンス費を大幅に節約することも可能です。
老後に決まった額の支払いに追われる不安を払拭し、精神的なゆとりを確保したい方に強く推奨されます。
駐車場代をゼロに抑えたいなら戸建て
自家用車を2台以上所有している世帯や、車を手放せない地域で暮らす場合は、敷地に駐車できる戸建てが圧倒的に有利です。
マンションで複数台分の区画を契約すると、月々の駐車場代だけで数万円という極めて過重な出費になりかねません。
敷地内に専用のガレージを設ければ、毎月の駐車コストを完全にゼロに抑え続けることができます。
荷物の積み下ろしや小さな子どもの乗り降りも玄関先でスムーズに行えるため、日々の暮らしの快適性も格段に向上します。
自動車にかかる生涯の保有コストを削減し、浮いた資金を教育や貯蓄に回したいファミリーに最適な環境です。
マンションと戸建ての維持費を比較して最適な住まいを選ぼう!
マンションと戸建ての維持費にはそれぞれ一長一短があり、生涯にわたる出費のペースや総額に明確な差が生じます。
手厚い管理と引き換えに毎月一定の固定費を払い続けるマンションと、自由度が高い反面で自己管理と一時出費が求められる戸建てのどちらが適しているかは、各家庭の価値観次第です。
物件の購入価格だけでなく、数十年先まで見通した維持費のシミュレーションを綿密に行うことが失敗を防ぐ鍵となります。
年末のこの機会に将来の生活設計を家族で深く話し合い、経済的にも精神的にもゆとりのある理想の住まいを手に入れてください。