
住宅を購入する際、毎年の維持費として大きな比率を占めるのが固定資産税です。
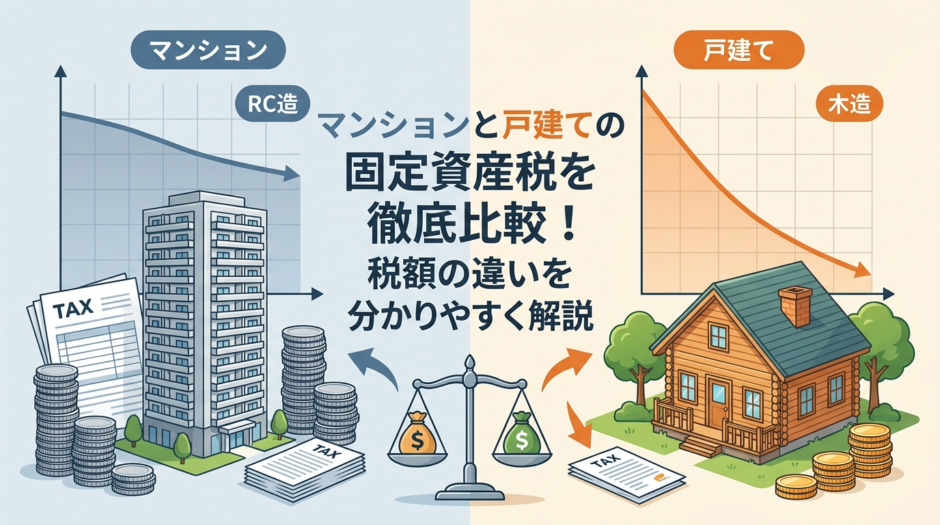
マンションと戸建てでは建物の構造や土地の割合が異なるため、税額の推移にも大きな違いが現れます。
長期的な家計管理を見据え、両者の税負担の傾向を詳しく確認しましょう。
マンションと戸建ての固定資産税を比較した年間相場
固定資産税の年間相場は、新築時だけでなく築年数の経過に伴って大きく変動します。
物件の価格帯や立地条件によって細かな差異はあるものの、一般的な住宅における目安を把握することは極めて重要です。
まずは両者の税額がどのように推移していくのか、築年数ごとの相場を具体的に確認してみましょう。
新築時における税額の目安
新築時における固定資産税の相場は、一般的なファミリータイプで年間10万〜15万円程度が目安とされています。
マンションは鉄筋コンクリート造のため建物評価額が高くなりやすく、戸建てよりも当初の税額が高額になりがちです。
一方で、木造を中心とする戸建ては建物部分の評価額が抑えられやすく、当初の税額は比較的緩やかな水準に留まります。
ただし、いずれの場合も新築住宅に対する減額特例が適用されるため、当初数年間は本来の税額よりも大幅に軽減された金額で納付できる仕組みが整えられているのです。
築10年前後における税額の推移
築10年前後を迎えると、新築時の減額特例が終了するため税負担が一時的に跳ね上がったように感じられます。
マンションは特例期間が終了する築6年目から本来の満額納付となり、年間15万〜20万円前後の負担が続く傾向です。
戸建ては築4年目で特例が終了するものの、木造建物の資産価値の下落スピードが速いため、築10年時点では年額8万〜12万円程度まで落ち着きます。
建物の減価償却の進み方に違いがあるため、築10年前後ではマンションのほうが明らかに固定資産税が高くなりやすいといえるでしょう。
築30年以降における税額の底値
築30年を過ぎると建物の経年劣化が進み、固定資産税は事実上の「底値」へと到達します。
鉄筋コンクリート造のマンションであっても建物の評価額は新築時の2割程度まで下落し、年間8万〜12万円程度で安定するケースが大半です。
戸建ての場合は木造建物の評価額が法定耐用年数を超えて下限値に達するため、年間5万〜8万円程度まで税額が下がります。
底値に達した後は主に土地に対する税金が支払いの大半を占める形となり、土地の持ち分が極めて小さいマンションのほうが税額の下げ止まり感は強くなるのです。
マンションと戸建ての固定資産税を比較して差が生じる要因
マンションと戸建ての間で税額に顕著な差が生まれる背景には、いくつかの明確な理由が存在しています。
建物の素材や設計の違い、さらには敷地利用の形態が固定資産税評価額に大きく作用するのです。
ここでは、長期的な維持コストの格差を生み出す主要な3つの要因について、それぞれの仕組みを紐解いていきましょう。
建物構造による耐用年数の違い
建物の構造による耐用年数の違いは、固定資産税の税額を左右する最も根本的な要因といえます。
鉄筋コンクリート造であるマンションの法定耐用年数は47年と長く設定されており、評価額の下落が極めて緩やかです。
対照的に木造戸建ての法定耐用年数は22年と短いため、毎年の減価償却が急速に進み、税額も早期に下降線をたどります。
長持ちする堅牢な構造であるマンションは、資産価値が保たれやすい反面、固定資産税の観点からは評価額が高く維持され続ける宿命を背負っているのです。
土地の持分比率がもたらす影響
土地と建物の割合は、固定資産税の構成比率に決定的な差異をもたらします。
マンションは1棟の広大な敷地を全戸数で細かく按分して共有するため、1戸あたりの土地持分面積が非常に小さくなるのです。
結果としてマンションの固定資産税評価額は、大半が建物部分の評価によって占められることになります。
これに対して戸建ては敷地全体を単独で所有するため、総評価額に占める土地の割合が極めて高くなる傾向です。
税負担の大部分が建物に依存するか土地に依存するかという違いが、両者の明暗を分けます。
経年劣化に伴う資産価値の下落スピード
固定資産税評価額は3年ごとに見直されますが、その際の下落スピードは建物種別によって大きく異なります。
木造戸建ては築20〜25年ほどで建物評価額が下限となる新築時の2割程度に到達し、税負担が劇的に軽減される仕組みです。
一方のマンションは頑丈な構造が評価されるため、築25年を経過しても新築時の半分近い評価額が維持されることも珍しくありません。
資産としての耐久性が高いことは住まいとしての魅力ですが、税制上の恩恵を早く受けたい場合には、評価額の下落スピードが遅い点がデメリットとして働きます。
マンションと戸建ての固定資産税を比較する際に知るべき軽減措置
固定資産税には、住宅取得者の税負担を和らげるための強力な特例措置が数多く用意されています。
これらの軽減制度を正しく理解していなければ、将来的な資金計画に狂いが生じかねません。
マンションと戸建てそれぞれにおいて、各種特例がどのように適用され、どの程度の恩恵をもたらすのかを詳しく解説します。
住宅用地に対する特例措置
住宅用地に対する特例は、土地の固定資産税負担を大幅に引き下げる強力な制度です。
住宅1戸あたり200平方メートル以下の部分である小規模住宅用地については、課税標準額が本来の6分の1にまで圧縮されます。
戸建ては敷地面積が広くなりやすいものの、一般的な住宅地であれば200平方メートル以内に収まるため、最大限の減税恩恵を享受可能です。
マンションの場合も敷地全体を戸数で割った1戸あたりの持分面積が対象となり、通常は小規模住宅用地の枠内に余裕で収まるため、同様に手厚い軽減を受けられます。
新築住宅に対する減額特例
新築住宅を建てたり購入したりした際には、建物部分の固定資産税が一定期間半分に減額される特例が存在します。
一般的な木造戸建ての場合、減額される適用期間は新築後3年間に限定されているのが実情です。
しかし3階建て以上で耐火・準耐火建築物に該当するマンションでは、特例期間が新築後5年間へと長期化されます。
戸建てよりも2年間長く減額措置が適用される点は、マンション購入者にとって大きな優遇といえるでしょう。
ただし期間満了を迎えた翌年からは本来の税額に戻るため、事前の資金準備が欠かせません。
認定長期優良住宅に関する優遇制度
国が定める厳しい基準をクリアした認定長期優良住宅を取得すれば、通常よりも手厚い固定資産税の減額特例を受けられます。
木造戸建ての場合、一般的な新築住宅では3年間である特例期間が5年間へと大幅に延長されるのです。
さらにマンションなどの耐火・準耐火構造住宅においては、特例の適用期間がなんと7年間にも及びます。
長期にわたって建物分の税金が半額になる効果は絶大であり、トータルの納税額に数十万円以上の差が生まれることも珍しくありません。
購入検討時には物件が長期優良住宅に該当するかを確認すべきです。
マンションと戸建ての固定資産税を比較しながら選ぶときの注意点
住まいを選ぶ段階では物件価格や間取りに目を奪われがちですが、固定資産税の注意点も見逃せません。
毎年のランニングコストを過小評価してしまうと、将来の生活設計に思わぬ負担が生じる恐れがあります。
両者を比較検討する際に必ず留意しておくべき、税制面での落とし穴や留意事項について整理しておきましょう。
都市計画税の加算の有無
固定資産税とセットで納税通知書に記載される都市計画税の存在には、細心の注意を払わなければなりません。
原則として市街化区域内に位置する住宅に対して課税され、固定資産税とは別枠で最高0.3%の税率が上乗せされます。
利便性の高い駅近立地に建てられることが多いマンションは、ほぼ例外なくこの都市計画税の課税対象となるのが通例です。
郊外に構える戸建ての中には、指定区域外に位置することで都市計画税が非課税となるエリアも存在します。
年間数万円の差であっても、長期的な負担総額には大きな影響を与える要素です。
土地割合の高さによる将来的な税負担
物件全体の資産価値に占める土地割合の高さは、将来的な固定資産税の下げ止まりラインを決定づけます。
戸建ては土地の評価割合が非常に高いため、建物が老朽化して価値を失ったとしても、土地にかかる税負担が消えることはありません。
特に人気の住宅街や地価が上昇傾向にある人気エリアでは、年数が経過しても土地の固定資産税が高止まりする傾向があります。
一方でマンションは土地の持分がごく僅かであるため、地価変動による税額への影響は限定的です。
立地条件と土地割合の関係性をあらかじめ計算に入れておく必要があります。
評価額の見直し時期に伴う変動リスク
固定資産税評価額は「評価替え」と呼ばれる手続きによって、3年に1度の周期で見直しが実施されます。
この見直しのタイミングにおいて、周辺地域の地価上昇や物価高騰が反映されると、思わぬ増税に見舞われるリスクがあるのです。
建物の再建築費評点補正率は建築資材の高騰によって下がりにくくなっており、築年数が経っても税額が期待ほど減らないケースが増えています。
将来にわたって税金が確実に減り続けるとは限らない現実を認識し、ある程度の変動幅を織り込んだ無理のない資金計画を組み立てておく姿勢が欠かせません。
マンションと戸建ての固定資産税を比較した結果のまとめ
マンションと戸建ての固定資産税を比較すると、耐用年数や土地持分の違いから、それぞれに異なる税額推移のパターンが存在します。
建物評価が高く維持されるマンションは長期間にわたり税負担が重くなりやすい反面、戸建ては早期に税額が減少していく傾向です。
軽減特例や都市計画税も含め、生涯コストを見据えた住まい選びを実践していきましょう。